Mendang Mending · Ep 7 dari 9
Nabung Dimana? Bank ada penipuan vs DeFi ada Hack/Exploit?
Di artikel ini6 bagian
Kamus Crypto · Ketuk istilah bergaris titik untuk lihat artinya.
Dalam era digital saat ini, keamanan dana tabungan menjadi perhatian utama masyarakat Indonesia.
Dua bentuk risiko yang sering muncul adalah penipuan pada sistem perbankan konvensional, seperti kasus-kasus yang melibatkan Bank Negara Indonesia (BNI), serta serangan siber berupa hack pada platform berbasis kripto.
Kedua jenis ancaman ini memiliki karakteristik berbeda, baik dari segi modus operandi, mekanisme kerugian, maupun tingkat perlindungan yang tersedia bagi korban.
Artikel ini menganalisis keduanya secara objektif dan menyimpulkan opsi mana yang lebih tepat untuk menyimpan uang jangka panjang.
Kasus Penipuan Uang di BNI: Modus Internal dan Social Engineering
Beberapa kasus penipuan terkait BNI yang mencuat belakangan ini menunjukkan pola yang berulang. Contohnya, penggelapan dana umat gereja senilai Rp28 miliar oleh oknum kepala kantor BNI di Sumatera Utara, yang melibatkan manipulasi internal dan pelarian pelaku ke luar negeri sebelum ditangkap.
Kasus lain yang tidak kalah besar adalah pembobolan rekening dormant BNI senilai Rp204 miliar oleh sindikat yang menyamar sebagai tim satgas aset, dengan bantuan eks-teller dan kepala cabang.
Selain itu, nasabah di Tarakan kehilangan Rp575 juta akibat social engineering melalui penipuan online, di mana pelaku berhasil menguras rekening meskipun melewati batas limit transaksi bank.
Modus utama dalam kasus-kasus ini meliputi:
- Penggelapan internal oleh oknum karyawan yang memanfaatkan akses sistem perbankan.
- Social engineering, seperti phishing atau tipu daya yang memancing nasabah membagikan kode OTP, password, atau data sensitif.
Meski demikian, sistem perbankan konvensional memiliki lapisan perlindungan yang kuat. BNI sebagai bank milik negara tunduk pada regulasi Otoritas Jasa Keuangan (OJK) dan Lembaga Penjamin Simpanan (LPS).
Simpanan nasabah dijamin hingga Rp2 miliar per nasabah per bank, selama memenuhi syarat 3T (tercatat, tidak melebihi tingkat bunga penjaminan, dan tidak terkait tindak pidana).
Bank juga dapat melakukan investigasi, pembekuan rekening, dan pemulihan dana melalui jalur hukum, meskipun prosesnya memerlukan waktu.
Postingan X terkait: Kasus Penipuan Uang di BNI: Modus Internal dan Social Engineering
Kasus Hack DeFi: Eksploitasi Teknis yang Sulit Dipulihkan
Di sisi lain, hack DeFi melibatkan eksploitasi celah pada atau akses administratif di blockchain, seperti yang terjadi pada berbagai protokol sepanjang 2025–2026.
Contoh terbaru dan paling signifikan adalah kasus Drift Protocol pada 1 April 2026. Drift, sebagai protokol DeFi terbesar di jaringan Solana yang berfokus pada perdagangan perpetual futures, mengalami serangan yang mengakibatkan kerugian sekitar US$285 juta setara lebih dari 50% protokol tersebut.
Pelaku berhasil menguasai akses administratif melalui metode yang melibatkan privileged access, kemudian menguras dana dari vault dalam waktu singkat.
Dana tersebut sebagian besar di-bridge ke Ethereum, dan pemulihan bagi korban hampir mustahil karena sifat irreversibel transaksi blockchain.
Karakteristik hack DeFi antara lain:
- Eksploitasi kode atau akses: Penyerang memanfaatkan bug kontrak pintar, flash loan, atau takeover admin untuk menguras likuiditas secara instan.
- Skala global dan cepat: Transaksi terjadi 24/7 tanpa otoritas pusat, sehingga dana hilang dalam hitungan menit.
Berbeda dengan perbankan, DeFi bersifat terdesentralisasi. Tidak ada lembaga penjamin seperti LPS, dan pemulihan dana bergantung pada komunitas protokol atau bounty hacker.
Dalam banyak kasus, korban hanya bisa mengandalkan audit smart contract sebelumnya atau asuransi protokol (yang punya batas dan premi tinggi). Volatilitas harga kripto menambah risiko, karena nilai aset bisa anjlok drastis pasca-hack.
Postingan X terkait: Kasus Hack DeFi: Eksploitasi Teknis yang Sulit Dipulihkan
Perbedaan Mekanisme Menabung di Bank Konvensional dan DeFi
Perbedaan mendasar antara kedua sistem terletak pada mekanisme penyimpanan dana, yang secara langsung memengaruhi tingkat keamanan, keuntungan, dan tujuan penggunaannya.
Pada bank konvensional seperti BNI, mekanisme menabung bersifat sentralisasi dan custodial. Nasabah menyerahkan dana kepada bank, yang kemudian dikelola secara profesional dengan dukungan infrastruktur keamanan terintegrasi.
Bank bertindak sebagai kustodian, sehingga nasabah tidak perlu mengelola kunci pribadi atau smart contract. Keuntungan utamanya meliputi:
- Stabilitas nilai (dalam mata uang fiat rupiah dengan volatilitas rendah).
- Jaminan LPS hingga Rp2 miliar.
- Bunga tabungan yang rendah namun tetap (biasanya 2–4% per tahun).
- Likuiditas tinggi dan kemudahan akses melalui ATM, mobile banking, atau cabang fisik.
Mekanisme ini dirancang khusus untuk tujuan menabung jangka panjang dan dana darurat, di mana prioritas adalah preservasi modal dan perlindungan terhadap risiko. Cocok bagi masyarakat umum yang menginginkan keamanan tanpa memerlukan pengetahuan teknis mendalam.
Sebaliknya, pada platform DeFi, mekanisme menabung bersifat desentralisasi dan non-custodial. Nasabah menyimpan aset kripto di dompet pribadi (self-custody) dan mendepositkannya ke smart contract untuk berpartisipasi dalam lending, liquidity providing, atau yield farming.
Pengguna sepenuhnya mengontrol asetnya melalui , tanpa perantara. Keuntungan yang ditawarkan antara lain:
- Potensi imbal hasil () yang jauh lebih tinggi, sering mencapai 5–20% atau lebih, tergantung protokol dan kondisi pasar.
- Transparansi penuh melalui blockchain (semua transaksi dapat diverifikasi publik).
- Akses global tanpa verifikasi identitas (KYC) dan biaya operasional yang relatif rendah.
Namun, mekanisme ini membawa risiko yang inheren, seperti kerentanan terhadap hack, , dan fluktuasi harga kripto.
DeFi lebih sesuai untuk tujuan investasi spekulatif atau diversifikasi portofolio, bukan sebagai tempat utama menyimpan tabungan pokok.
Pengguna harus memiliki pemahaman teknis yang matang, karena kesalahan sekecil apa pun seperti kehilangan private key dapat mengakibatkan kerugian total yang tidak dapat dipulihkan.
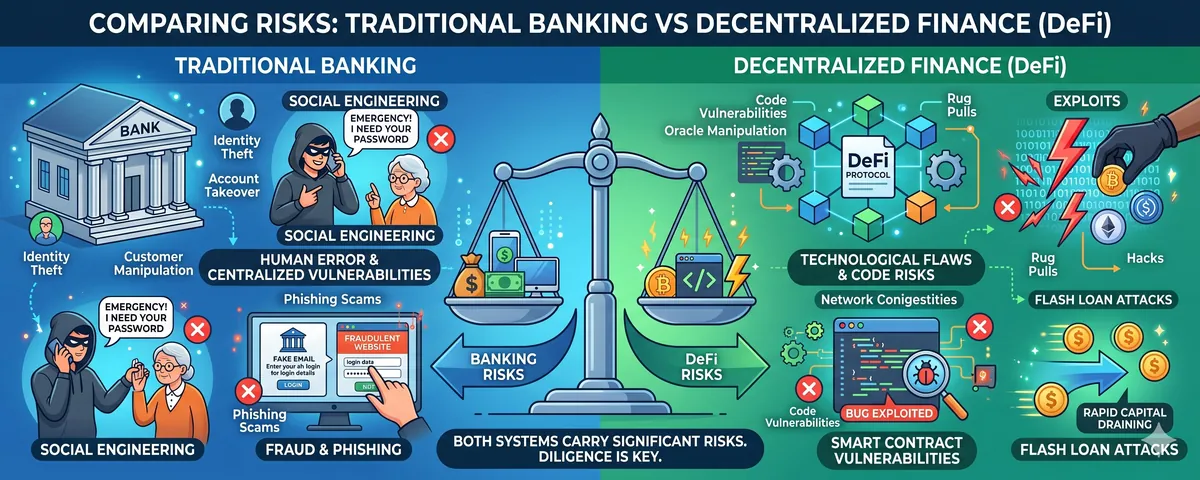
Perbandingan Risiko dan Perlindungan
Mana yang Lebih Baik untuk Menabung Uang Kita?
Berdasarkan analisis di atas, menabung di bank konvensional seperti BNI jauh lebih aman dan direkomendasikan untuk tujuan tabungan jangka panjang atau dana darurat.
Mekanisme custodial dengan jaminan LPS dan pengawasan regulator memberikan lapisan perlindungan yang superior, sementara risiko utama bersifat human error yang dapat diminimalisir melalui edukasi.
DeFi, meskipun menawarkan potensi keuntungan lebih tinggi melalui mekanisme non-custodial, tetap membawa risiko kehilangan total yang signifikan seperti kasus Drift dan lebih tepat sebagai instrumen investasi bagi investor yang paham risikonya.
Bagi yang ingin diversifikasi, pendekatan hybrid dapat dipertimbangkan: alokasikan sebagian besar dana di bank untuk keamanan, dan porsi kecil di DeFi yang telah diaudit untuk potensi pertumbuhan.
Namun, prinsip utama tetap
“jangan investasikan apa yang tidak dipahami sepenuhnya”.
Kesimpulan
Penipuan di BNI dan hack DeFi sama-sama mengancam keamanan dana, namun sifat dan konsekuensinya berbeda.
Bank konvensional menawarkan stabilitas dan perlindungan hukum yang unggul untuk kebutuhan menabung, sementara DeFi menghadirkan inovasi dengan potensi imbal hasil tinggi tetapi risiko yang lebih besar dan minim recourse.
Untuk menabung uang kita dengan aman dan bertanggung jawab, prioritas utama tetap pada institusi perbankan yang teregulasi.
Nasabah disarankan selalu waspada terhadap modus penipuan, memverifikasi setiap transaksi, dan mengandalkan prinsip kehati-hatian. Dengan demikian, tabungan kita dapat terjaga dengan baik di tengah kemajuan teknologi keuangan.