Mendang Mending · Ep 4 dari 9
Nabung USD kertas vs bank vs stablecoin
Link referral paman
Kalau kamu daftar lewat link atau kode ini, paman dapat komisi, tanpa biaya tambahan buat kamu.
Di artikel ini8 bagian
Kamus Crypto · Ketuk istilah bergaris titik untuk lihat artinya.
Dalam kondisi nilai tukar rupiah yang terus fluktuatif dan inflasi global yang tidak menentu, menabung dalam dolar Amerika Serikat (USD) tetap menjadi pilihan utama masyarakat Indonesia untuk melindungi nilai aset (hedging).
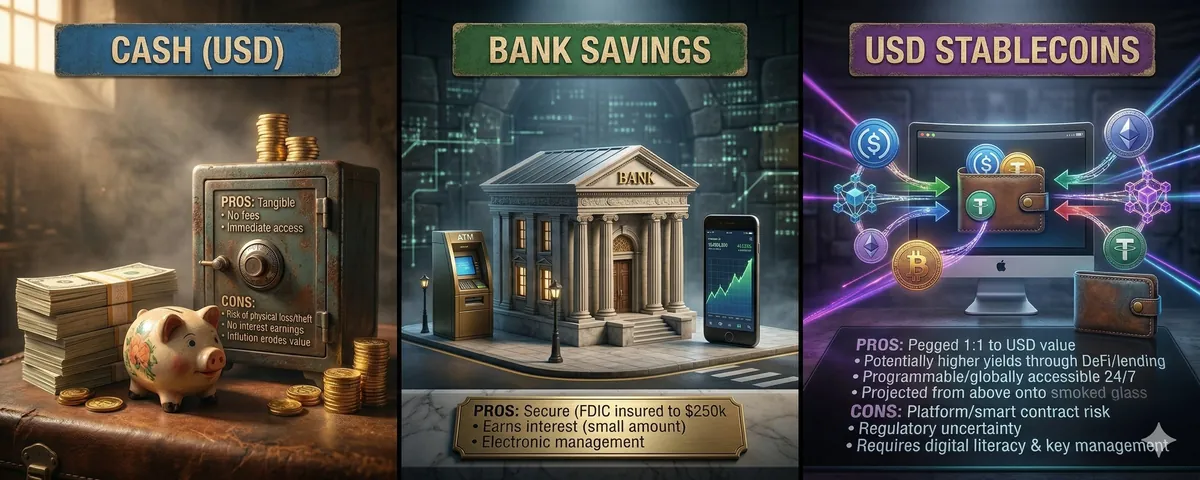
Tiga metode paling populer adalah membeli dolar secara fisik (cash), menabung melalui rekening bank dalam denominasi USD, serta menyimpan dalam bentuk dolar berbasis blockchain seperti USDT, USDC, atau DAI.
Artikel ini menyajikan perbandingan yang lebih mendalam dan terkini, mencakup data suku bunga terkini, regulasi terbaru, implikasi pajak, serta risiko dan peluang yang lebih spesifik. Perbandingan ini bersifat objektif untuk membantu Anda memilih strategi sesuai profil risiko, tujuan keuangan, dan tingkat kenyamanan teknologi.
Mengapa Mempertimbangkan Menabung dalam Dolar AS?
Per Maret 2026, nilai tukar rupiah terhadap dolar AS berada di kisaran Rp16.900 hingga Rp17.000 per USD, dengan rupiah sempat melemah ke level Rp16.911 per USD pada 25 Maret 2026.
Tren depresiasi ini dipicu oleh faktor eksternal seperti inflasi AS yang masih bertahan di kisaran 3 persen, ketegangan geopolitik, serta dinamika suku bunga The Fed.
Berikut alasan utama mengapa banyak orang mempertimbangkan menabung dalam dolar AS:
- Lindung Nilai terhadap Pelemahan Rupiah: Rupiah cenderung mengalami depresiasi jangka panjang terhadap USD sebagai mata uang cadangan dunia terkuat. Menyimpan sebagian aset dalam USD membantu mempertahankan daya beli dan melindungi kekayaan dari fluktuasi kurs yang tidak terduga.
- Diversifikasi Risiko Portofolio: Dengan mengalokasikan dana ke USD, Anda mengurangi ketergantungan pada mata uang rupiah yang lebih rentan terhadap inflasi domestik dan gejolak ekonomi lokal.
- Persiapan Kebutuhan Pengeluaran Internasional: Bagi yang merencanakan pendidikan anak di luar negeri, perjalanan wisata, ibadah umrah atau haji, impor barang, atau bisnis lintas negara, memiliki cadangan USD menghindari kerugian akibat lonjakan kurs di saat dibutuhkan.
- Stabilitas dan Keamanan Mata Uang Cadangan Global: USD tetap menjadi instrumen safe haven yang diakui dunia, sehingga memberikan rasa aman di tengah ketidakpastian ekonomi dan geopolitik.
- Respons terhadap Kebijakan Regulator: Mulai April 2026, Bank Indonesia menurunkan batas pembelian dolar tunai menjadi US$50.000 per pelaku per bulan (dari sebelumnya US$100.000) untuk menjaga stabilitas rupiah. Hal ini mendorong masyarakat untuk lebih bijak dalam mengelola kepemilikan valas melalui instrumen yang lebih terstruktur.
Dengan memahami latar belakang tersebut, artikel ini menyajikan perbandingan yang lebih mendalam dan terkini antara tiga metode utama menabung dolar: uang fisik, tabungan bank, serta stablecoin dolar berbasis blockchain.
Membeli Dolar Fisik (Uang Tunai USD)
Metode klasik ini melibatkan pembelian uang kertas dolar di money changer resmi, bank, atau aplikasi fintech yang menyediakan layanan konversi, kemudian menyimpannya di rumah, brankas pribadi, atau safety deposit box bank.
Kelebihan utama:
- Kontrol penuh tanpa ketergantungan pada sistem perbankan atau blockchain; ideal untuk skenario darurat ekstrem seperti blackout sistem keuangan.
- Tingkat privasi tertinggi karena tidak meninggalkan jejak digital yang mudah dilacak.
- Dapat langsung digunakan sebagai alat pembayaran tunai di luar negeri tanpa biaya konversi tambahan.
Kekurangan utama dan data terkini:
- Risiko fisik tinggi: pencurian, kehilangan, atau kerusakan akibat bencana alam. Penyimpanan dalam jumlah besar juga memerlukan biaya brankas yang mahal.
- Tidak menghasilkan imbal hasil sama sekali; bahkan nilai riil dapat tergerus inflasi dolar AS (sekitar 2–3 % per tahun).
- Biaya spread (selisih kurs jual-beli) relatif tinggi, saat ini sekitar Rp50–100 per USD atau setara 0,3–1 % per transaksi di money changer resmi (contoh: BCA Bank Notes spread sekitar Rp200–300 per USD). Spread bisa lebih lebar di money changer non-resmi.
- Likuiditas rendah untuk jumlah besar; sulit dan mahal untuk ditransfer atau dijual cepat dalam skala internasional.
Metode ini paling sesuai untuk cadangan darurat jangka pendek (di bawah US$10.000) bagi investor yang mengutamakan kemandirian total.
Menabung di Rekening Bank (Tabungan atau Deposito USD)
Anda dapat membuka rekening tabungan USD atau deposito berjangka USD di bank konvensional (seperti BCA, Mandiri, BRI, BNI) maupun bank digital (seperti Bank Jago).
Kelebihan utama dan data terkini:
- Keamanan maksimal: dana dijamin Lembaga Penjamin Simpanan (LPS) hingga Rp2 miliar per nasabah per bank (termasuk setara valas). Tingkat bunga penjaminan LPS untuk valas saat ini 2 % p.a. (berlaku hingga Mei 2026).
- Imbal hasil kompetitif:
- Deposito USD di bank Himbara (Mandiri, BRI, BNI, BTN) mencapai 4 % p.a. untuk hampir semua tenor (1–12 bulan) sejak November 2025 dan masih berlaku per Maret 2026.
- Tabungan USD biasanya lebih rendah (0,5–2,75 % p.a.), misalnya Bank Jago menawarkan 2,75 % pada Kantong Mata Uang Asing.
- Bank swasta seperti BCA berkisar 1,5–2,25 % untuk deposito.
- Likuiditas baik dengan kemudahan transfer SWIFT, kartu debit USD, dan integrasi aplikasi mobile banking 24/7 untuk transaksi kecil.
- Proses pelaporan pajak dan kepatuhan regulasi yang transparan serta dilengkapi fitur perlindungan nasabah.
Kekurangan utama:
- Biaya administrasi bulanan (Rp50.000–Rp100.000) dan biaya transfer internasional (US$10–30 per transaksi).
- Persyaratan minimal saldo (mulai US$100–US$1.000) serta proses KYC yang ketat.
- Akses terbatas pada jam operasional cabang untuk transaksi besar; suku bunga dapat berubah mengikuti kebijakan BI Rate (saat ini 4,75 %).
- Rentan terhadap kebijakan moneter dan potensi pembekuan rekening dalam kasus tertentu.
Pendekatan ini ideal bagi investor konservatif yang mengutamakan jaminan pemerintah dan kepastian regulasi.
Stablecoin Dolar (USDT, USDC, DAI, dan Lainnya)
Stablecoin merupakan aset digital yang nilainya dipatok secara ketat 1:1 dengan dolar AS (USD). Berbeda dengan cryptocurrency volatil seperti Bitcoin, stablecoin dirancang untuk menjaga stabilitas nilai melalui mekanisme cadangan aset atau algoritma.
Stablecoin berfungsi sebagai “dolar digital” yang dapat disimpan di (wallet) atau dimanfaatkan di platform Centralized Finance (CeFi) dan .
Jenis Stablecoin Utama
Pasar stablecoin global telah mencapai total market capitalization sekitar US$315–316 miliar, dengan lima stablecoin terbesar menguasai sekitar 89 % pangsa pasar. Berikut rincian utama:
- USDT (Tether):
Stablecoin terbesar dengan market cap sekitar US$184 miliar (dominan sekitar 58 %). Diterbitkan oleh Tether Limited, didukung oleh cadangan campuran termasuk U.S. Treasury bills, reverse repurchase agreements, dan aset lainnya. Tersedia di puluhan blockchain (Ethereum, Tron, Solana, dll.), sehingga sangat likuid dan diterima luas untuk trading serta transfer. - USDC (USD Coin):
Peringkat kedua dengan market cap sekitar US$77–79 miliar. Diterbitkan oleh Circle, 100 % didukung oleh cash dan short-term U.S. Treasuries. Memiliki transparansi tinggi melalui audit bulanan independen oleh Grant Thornton. USDC semakin populer di kalangan institusi karena regulasi yang lebih jelas dan sering digunakan untuk transaksi volume besar. - DAI:
Stablecoin terdesentralisasi utama dengan market cap sekitar US$4,5–5,5 miliar. Dikelola oleh MakerDAO melalui di blockchain Ethereum dan chain lain. DAI dihasilkan dengan mengunci kripto (seperti ETH atau USDC) dengan rasio over-collateralization (biasanya 150–200 %). Keunggulannya terletak pada sifat desentralisasi yang lebih tinggi dan ketahanan terhadap sensor.
Stablecoin lain yang berkembang termasuk USDS (Sky Dollar) dan USDe (Ethena), meskipun pangsa pasarnya masih lebih kecil.
Postingan X terkait: Jenis Stablecoin Utama
Kelebihan Utama
- Likuiditas Ekstrem:
Transfer dapat dilakukan 24 jam sehari, 7 hari seminggu, dengan fee sangat rendah (sering di bawah US$1 di jaringan cepat seperti Solana atau Arbitrum). - Potensi Imbal Hasil (Yield) Tinggi:
Platform CeFi (seperti Binance Earn atau Nexo): 6–16 % untuk USDT/USDC.
Platform DeFi (seperti Aave, Morpho, ): 4–12 % APY, bahkan hingga 14 % tergantung utilisasi pasar dan protokol.
Yield ini jauh lebih tinggi dibandingkan tabungan bank konvensional, karena dana dapat “bekerja” melalui mekanisme lending atau . - Akses Global dan Transparansi:
Tidak terbatas oleh batas negara atau jam operasional bank. Beberapa stablecoin (terutama USDC) menyediakan verifikasi cadangan secara real-time atau bulanan melalui blockchain. - Kemudahan Penggunaan:
Dapat digunakan untuk trading, pembayaran lintas batas, atau integrasi dengan aplikasi DeFi tanpa biaya administrasi bank.
Kekurangan Utama dan Risiko Terkini
- Risiko Counterparty dan Cadangan:
Meskipun dipatok 1:1, terdapat risiko jika penerbit gagal mengelola cadangan dengan baik. Kasus historis de-pegging (seperti USDC pada 2023) menunjukkan bahwa kepercayaan pasar dapat terganggu sementara akibat isu eksternal seperti kegagalan bank cadangan. - Risiko Smart Contract dan Teknologi:
Pada stablecoin desentralisasi seperti DAI, terdapat risiko bug smart contract atau collateral saat pasar kripto mengalami volatilitas tinggi. Kehilangan dompet dapat menyebabkan dana hilang secara permanen. - Regulasi di Indonesia:
Pengawasan aset kripto telah beralih sepenuhnya ke Otoritas Jasa Keuangan (OJK) sejak 2025. Stablecoin diperbolehkan sebagai aset investasi, tetapi dilarang digunakan sebagai alat pembayaran sah di dalam negeri (sesuai UU Mata Uang). Penerbit lokal wajib memenuhi persyaratan cadangan yang diaudit ketat dan ditempatkan di kustodian terpercaya. Penggunaan stablecoin asing hanya untuk trading pair di exchange terdaftar. - Pajak:
Mulai 2026, dikenakan PPh final sebesar 0,21 % per transaksi melalui exchange lokal (PPN telah dihapuskan). Capital gain dari holding jangka panjang tetap dilaporkan saat dijual. - Risiko Lain:
Potensi de-pegging sementara akibat panic selling, risiko hacking platform, serta ketidakpastian regulasi global yang dapat memengaruhi likuiditas.
Metode ini paling cocok bagi individu yang memahami teknologi blockchain, menginginkan fleksibilitas tinggi, serta mencari imbal hasil lebih kompetitif, dengan catatan kesadaran dan manajemen risiko yang matang.
Postingan X terkait: Jenis Stablecoin Utama
Cara Memulai Stablecoin di Indonesia
- Daftar di exchange terdaftar OJK, seperti Pintu, Indodax atau Tokocrypto.
- Lakukan proses KYC (verifikasi identitas dengan KTP dan foto).
- Deposit rupiah, beli stablecoin (USDT atau USDC) melalui pair IDR.
- Transfer ke dompet pribadi (seperti Rabby Wallet/Jupiter Wallet) jika ingin digunakan di DeFi, atau simpan di exchange untuk kemudahan.
- Untuk yield, gunakan fitur Earn di CeFi atau lending protocol di DeFi (pastikan memahami risiko likuidasi).
Ringkasan Perbandingan
Kesimpulan
Tidak ada satu metode yang unggul secara mutlak. Tabungan atau deposito bank USD menawarkan keseimbangan terbaik antara keamanan dan kepastian regulasi, terutama dengan imbal hasil hingga 4 %.
Stablecoin memberikan potensi return tertinggi dan fleksibilitas global melalui teknologi blockchain, sementara dolar fisik tetap relevan sebagai pelengkap dalam jumlah kecil.
Strategi diversifikasi antar ketiga metode sering kali menjadi pendekatan paling bijak untuk mengoptimalkan return sambil meminimalkan risiko.
Sebelum memutuskan, konsultasikan dengan penasihat keuangan bersertifikat dan pantau perkembangan regulasi serta suku bunga secara berkala. Dengan demikian, Anda dapat menjaga nilai tabungan dolar secara efektif di tengah ketidakpastian ekonomi global.
Link referral paman
Kalau kamu daftar lewat link atau kode ini, paman dapat komisi, tanpa biaya tambahan buat kamu.
Artikel ini pertama terbit di X pada 30 Maret 2026.
 pamanberuang
 Artikel Mendang-Mending Ep 4: Nabung USD kertas vs bank vs stablecoin Dalam kondisi nilai tukar rupiah yang terus fluktuatif dan inflasi global yang tidak menentu, menabung dalam dolar Amerika Serikat (USD) tetap menjadi pilihan utama masyarakat Indonesia untuk melindungi nilai aset (hedging). Lihat versi aslinya di X